
Một phiếu lương ghi thực nhận 30 triệu đồng sau bảo hiểm và thuế. Muốn tính ngược ra gross cho cá nhân cư trú trong kỳ tính thuế 2026, kế toán phải biết cả khoản bảo hiểm người lao động thực đóng và mức giảm trừ. Trong ví dụ dưới đây, bảo hiểm giả định là 2 triệu đồng, người lao động không có người phụ thuộc hay khoản trả thay.
Bài này dùng trường hợp lương net là tiền mặt sau bảo hiểm và thuế. Không có tiền nhà, lợi ích trả thay hay khoản miễn thuế trong ví dụ. Các tình huống đó cần tách riêng trước khi tính.
Đọc phiếu lương trước khi điền số
Ghi thành từng dòng: tiền lương thỏa thuận, phụ cấp, khoản công ty trả thay, bảo hiểm thuộc phần người lao động và thuế. Đánh dấu khoản nào đã nằm trong số net. Nếu tiền chuyển khoản có cả hoàn ứng công tác, không đưa nguyên số chuyển khoản vào phép quy đổi lương.
Theo khoản 4 Điều 46 Nghị định 253/2026/NĐ-CP, căn cứ quy đổi được xác định từ thu nhập thực nhận cộng lợi ích trả thay, rồi trừ các khoản giảm trừ. Thu nhập không tính thuế và được miễn thuế được loại khỏi phần thực nhận dùng cho phép quy đổi. Đây là bước phân loại khoản tiền, chưa phải bước áp thuế suất.
Nguồn đối chiếu: Cổng Thông tin điện tử Chính phủ, bài “Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công”, phần hướng dẫn Điều 46 Nghị định 253/2026/NĐ-CP. Đọc ngày 18/11/2026.
Đối với ví dụ chỉ có lương bằng tiền, đặt N là net sau bảo hiểm và thuế; B là bảo hiểm người lao động đóng, được trừ khi tính thuế; D là giảm trừ gia cảnh cùng khoản giảm trừ khác đủ điều kiện. Khi đó, phần lương chưa trừ thuế nhưng đã trừ bảo hiểm bằng N + thuế. Không trừ B lần nữa khỏi N.
Chọn kỳ 2026 và xác định khoản giảm trừ
Quy định về tiền lương, tiền công của cá nhân cư trú trong Luật Thuế thu nhập cá nhân số 109/2025/QH15 áp dụng từ kỳ tính thuế năm 2026. Một hồ sơ nộp trong năm 2026 nhưng quyết toán thu nhập năm 2025 không dùng bảng tính dưới đây.
Nguồn đối chiếu: Thuế Thành phố Hồ Chí Minh trả lời trên Cổng Thông tin điện tử Chính phủ, “Thời điểm áp dụng biểu thuế thu nhập cá nhân mới”, dẫn Điều 29 Luật 109/2025/QH15. Đọc ngày 18/11/2026.
Mức giảm trừ bản thân là 15,5 triệu đồng/tháng; mỗi người phụ thuộc đủ điều kiện là 6,2 triệu đồng/tháng. Với ví dụ không có người phụ thuộc, không có khoản giảm trừ khác, D bằng 15,5 triệu đồng. Tiền bảo hiểm B lấy từ hồ sơ lương và đóng bảo hiểm của trường hợp thực tế; bài không gán một tỷ lệ đóng chung cho mọi người.
Nguồn đối chiếu: Điều 10 Luật 109/2025/QH15 và bài “Quy định giảm trừ gia cảnh” trên Cổng Thông tin điện tử Chính phủ. Đọc ngày 18/11/2026.
Áp bậc theo thu nhập làm căn cứ quy đổi
Gọi G là gross và T là thuế. Từ G = N + B + T, thu nhập tính thuế X = G − B − D, suy ra X − T = N − D. Đặt A = N − D. Với A dương, tìm X theo bảng dưới. Toàn bộ số trong bảng dùng đơn vị triệu đồng/tháng.
| Khoảng của A | Tính X | Kiểm khoảng X |
|---|---|---|
| Trên 0 đến 9,5 | A / 0,95 | Đến 10 |
| Trên 9,5 đến 27,5 | (A − 0,5) / 0,90 | Trên 10 đến 30 |
| Trên 27,5 đến 51,5 | (A − 3,5) / 0,80 | Trên 30 đến 60 |
| Trên 51,5 đến 79,5 | (A − 9,5) / 0,70 | Trên 60 đến 100 |
| Trên 79,5 | (A − 14,5) / 0,65 | Trên 100 |
Căn cứ tính: Điều 9 Luật 109/2025/QH15, biểu thuế tháng với các mức 5%, 10%, 20%, 30%, 35%. Bảng trên là phép biến đổi đại số do bài viết trình bày, không phải bản chép một phụ lục quy đổi. Đọc nguồn ngày 18/11/2026.
Sau khi có X, tính T = X − A và G = N + B + T. Nếu A không dương trong đúng mô hình đơn giản này, T bằng 0 và G = N + B. Không áp bảng cho người không cư trú hoặc tình huống net còn bao gồm lợi ích trả thay chưa phân loại.
Vì sao ở bậc thứ hai lại trừ 0,5?
Với X từ trên 10 đến 30, thuế của phần đầu là 10 × 5%, phần còn lại là (X − 10) × 10%. Do đó T = 0,1X − 0,5. Thay vào A = X − T sẽ được A = 0,9X + 0,5, tức X = (A − 0,5) / 0,9. Có thể dùng cách này để tự kiểm lại bảng.
Ví dụ net 30 triệu, bảo hiểm đã biết
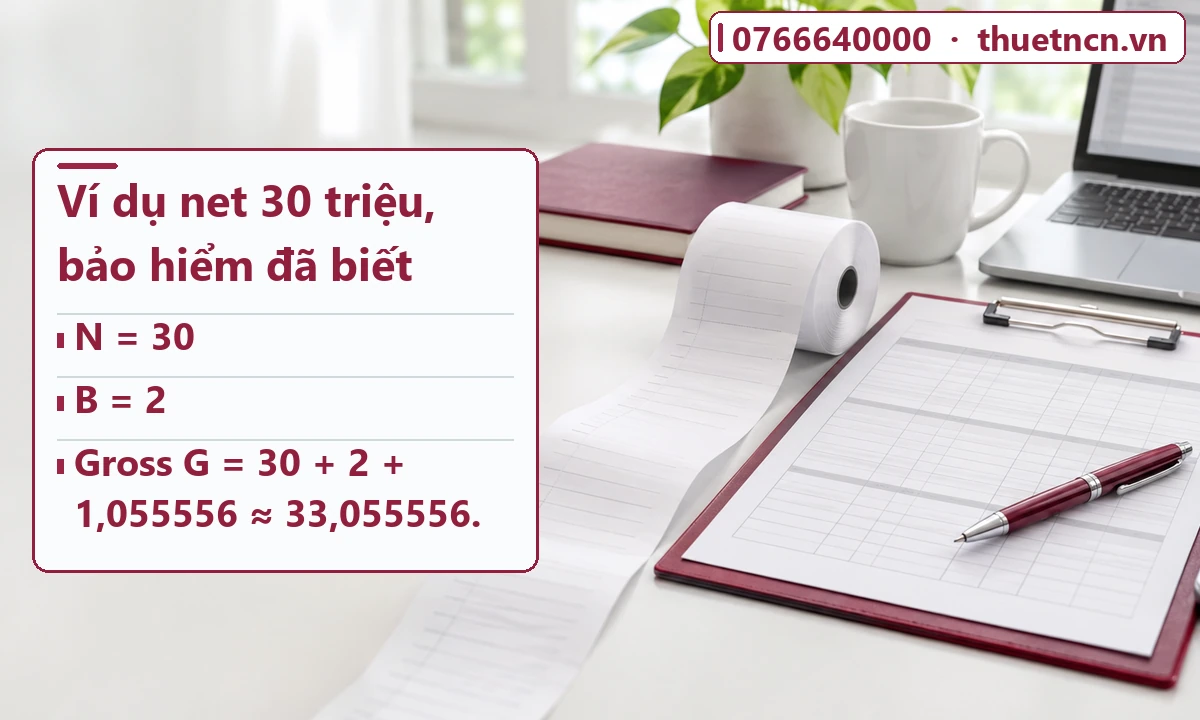
Giả định một tháng của kỳ 2026: N = 30; B = 2; không có người phụ thuộc, khoản miễn thuế, lợi ích trả thay hay giảm trừ khác. B = 2 là số giả định đã xác định từ hồ sơ, không phải mức đóng bảo hiểm do pháp luật ấn định.
- Tính A = 30 − 15,5 = 14,5.
- A thuộc khoảng trên 9,5 đến 27,5. Tính X = (14,5 − 0,5) / 0,9 ≈ 15,555556.
- Thuế T = X − A ≈ 1,055556.
- Gross G = 30 + 2 + 1,055556 ≈ 33,055556.
Kiểm xuôi: gross trừ bảo hiểm và giảm trừ bản thân còn khoảng 15,555556 triệu thu nhập tính thuế. Thuế tính theo từng phần bằng khoảng 1,055556 triệu; gross trừ bảo hiểm và thuế còn 30 triệu net. Giữ độ chính xác trong các bước trung gian, chỉ làm tròn khi lập số liệu cuối.
Nếu bảo hiểm lại phụ thuộc vào mức gross đang tìm, không được giữ B cố định như ví dụ. Khi đó cần xác định riêng tiền lương làm căn cứ đóng và giới hạn đóng phù hợp, rồi giải đồng thời với phép tính thuế. Xem cách tính thuế TNCN từ tiền lương để đối chiếu phép tính xuôi.
Câu hỏi thường gặp
Có thể lấy net chia 0,9 không?
Không dùng chung cho mọi mức lương. Thuế lũy tiến tính theo từng phần; cần trừ đúng giảm trừ rồi chọn khoảng A tương ứng.
Tiền bảo hiểm bị trừ hai lần thường xuất hiện ở đâu?
Ở bước lấy net vốn đã sau bảo hiểm rồi lại trừ B khi tính A. Trong mô hình của bài, A = N − D; B chỉ cộng lại khi tìm gross.
Công ty trả tiền thuê nhà thì làm thế nào?
Tách tình huống đó khỏi ví dụ này. Khoản trả thay có quy tắc xác định phần tính thuế riêng; không cộng toàn bộ hóa đơn nhà vào A một cách máy móc.
Có bảng quy đổi chính thức trong bài không?
Không. Bảng là kết quả đại số từ biểu thuế đã đối chiếu, với giả định được nêu rõ. Chưa xác minh một phụ lục hướng dẫn quy đổi năm bậc để giới thiệu như biểu mẫu chính thức.
Cập nhật ngày 18/11/2026. Phạm vi: lương bằng tiền của cá nhân cư trú, kỳ tính thuế 2026; ví dụ tính toán phục vụ đối chiếu phiếu lương.